Imate salon, račune poput 1/1/1 i 2/1/1, a želite dodati Fiskalio, online naplatu ili još jedan POS. Treba li zato otvoriti novi poslovni prostor? Kako će se novi računi razlikovati od postojećih?
Krenimo od jednog broja računa i tri podatka koja se u njemu nalaze.
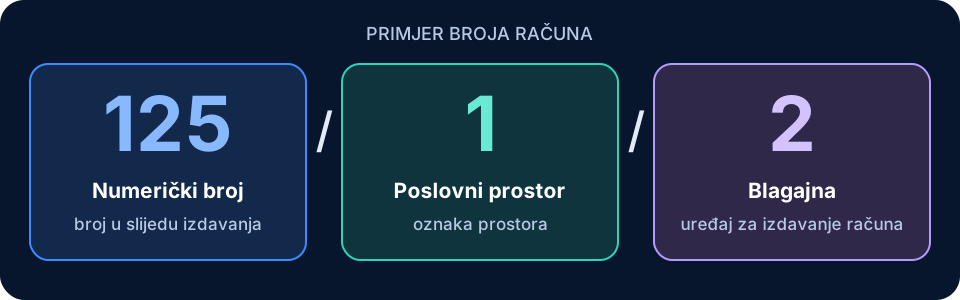
Kako pročitati račun 125/1/2?
| Dio računa | U primjeru | Što označava |
|---|---|---|
| Numerički broj | 125 | Broj u slijedu izdavanja |
| Poslovni prostor | 1 | Oznaku prostora kojem račun pripada |
| Uređaj za izdavanje računa | 2 | Blagajnu unutar tog prostora |
Redoslijed propisuje članak 9. Zakona o fiskalizaciji. U praksi se pojavljuju kose crte ili crtice: 125/1/2 i 125-1-2 čitamo istim redom.
Što je poslovni prostor, a što blagajna?
Poslovni prostor zakonski može biti zatvoren, otvoren, pokretan ili privremen, primjerice mjesto rada na sajmu. Pod određenim uvjetima i dijelovi jedne lokacije mogu se voditi zasebno. Definicija je u članku 2. Zakona.
Blagajna ovdje znači uređaj odnosno organiziranu jedinicu izdavanja računa unutar prostora. Može se odnositi na programsko izdavanje, pa broj blagajne ne treba poistovjećivati s brojem kartičnog terminala. Porezna u odgovorima o slijednosti računa dopušta organizaciju internim aktom, uključujući zasebnu oznaku uređaja za bezgotovinske račune.
Program koji koristite za izdavanje nije isto što i način poslovanja. Web aplikacija može služiti za izdavanje računa u salonu, ali zasebna internetska trgovina uz salon prijavljuje se kao zaseban poslovni prostor tipa „INTERNET TRGOVINA”. Dodatni POS u salonu pripada postojećem prostoru salona.
Online prodaja i rad POS-a bez interneta nisu ista podjela. Kad isti POS privremeno radi bez interneta, zadržava oznaku svojeg prostora i blagajne; prekid veze ne stvara novi poslovni prostor.
Primjer: salon za nokte dodaje blagajnu ili webshop
Pretpostavimo da je salon uredno prijavljen kao prostor 1, postojeća blagajna ima broj 1, a numeriranje je određeno po uređaju.
| Izdavanje | Prostor | Blagajna | Primjeri računa |
|---|---|---|---|
| Postojeća blagajna u salonu | 1 | 1 | 125/1/1, 126/1/1 |
| Dodatna Fiskalio blagajna u istom prostoru | 1 | 2 | 1/1/2, 2/1/2 |
| Zasebna internetska trgovina uz salon | WEB | 1 | 1/WEB/1, 2/WEB/1 |
U primjeru pretpostavljamo da su broj blagajne 2 u salonu i oznaka prostora WEB slobodni. Za dodatnu blagajnu u salonu koristite prostor 1 i zaseban broj blagajne. Za zasebni webshop najprije prijavite novi poslovni prostor WEB u ePoreznoj, a zatim tu oznaku postavite u Fiskaliu. Samo dodavanje blagajne 2 prostoru salona ne predstavlja prijavu internetske trgovine.
Računi 1/1/1 i 1/1/2 razlikuju se po posljednjem dijelu. Nemojte dvama neovisnim programima dati istu kombinaciju prostora i blagajne ako svaki sam dodjeljuje brojeve.
Ako postojeću blagajnu zamjenjujete drugim programom, prije prijelaza uskladite nastavak numeracije. Promjena programa nije razlog da već korišteni slijed proizvoljno vratite na početak.
Kada prijaviti novi prostor, a kada dodati blagajnu?
Ako uz salon pokrećete zasebnu internetsku trgovinu, prijavite novi prostor tipa „INTERNET TRGOVINA”. Novi prostor prijavljujete prije početka izdavanja računa iz njega. Promjene podataka postojećeg prostora prijavljujete prije njihove primjene. To uređuje članak 16. Zakona.
Za dodatnu blagajnu unutar postojećeg prostora odredite slobodan broj i uskladite interni akt s programom. Porezna navodi da se prostor prijavljuje kroz ePoreznu, a oznake prostora i uređaja te način numeriranja uređuju internim aktom. Službene obveze obveznika fiskalizacije.
Što onda napraviti u Poreznoj? Provjeriti jesu li podaci postojećeg prostora i dalje točni. Uvođenje ili promjena programa može zahtijevati ažuriranje proizvođača/održavatelja; prijavljuju se i promjene adrese, djelatnosti, radnog vremena te statusa prostora. Pravilnik, čl. 19.
Može li isti obrt prodavati i nešto nepovezano s noktima?
Može, ako za tu djelatnost ima odgovarajuću registraciju i ispunjava propisane uvjete. Obrt može obavljati više djelatnosti. Iznimka za djelatnosti koje nisu obuhvaćene obrtnicom odnosi se na prateće djelatnosti u manjem opsegu; nije opća dozvola za bilo kakvu nepovezanu prodaju. Zakon o obrtu, čl. 4. i 27.
Druga djelatnost sama po sebi ne zahtijeva novi fiskalni prostor. Pravilnik izričito predviđa više djelatnosti u istom prostoru: kao pretežita navodi se ona s najvećim prihodima u tom prostoru, a ostale kao sporedne. To se odnosi na djelatnosti unutar istog prostora; zasebna internetska trgovina uz salon ima svoju prijavu. Upis djelatnosti obrta i prijava podataka za fiskalizaciju dva su odvojena postupka. Pravilnik, čl. 19. st. 3.
Kako to izgleda kod internetske prodaje?
Ako imate fizički salon i pokrećete zasebnu internetsku trgovinu, trebate prijaviti zaseban poslovni prostor za internetsku trgovinu. U ePoreznoj odaberite tip „INTERNET TRGOVINA”, dodijelite mu vlastitu oznaku, primjerice WEB, i tek zatim postavite tu oznaku u Fiskaliu. Ne trebate unajmiti novu fizičku lokaciju: za internetsku trgovinu prijavljuje se adresa prebivališta ili uobičajenog boravišta odnosno sjedišta obveznika. Pravilnik, čl. 19. st. 4., 5. i 8. i korisničke upute ePorezne, odjeljci 5.2 i 5.3.
Salon zadržava postojeću prijavu, a webshop dobiva svoju:
| Dio poslovanja | Primjer broja računa |
|---|---|
| Salon, prostor 1, blagajna 1 | 125/1/1 |
| Zasebno prijavljeni online prostor WEB, blagajna 1 | 1/WEB/1 |
Oznaka prostora može sadržavati slova i znamenke; broj uređaja samo znamenke, bez vodećih nula. Pravilnik, Privitak 1.
Ako već imate prijavljen odgovarajući online prostor, sama promjena programa ili dodavanje blagajne unutar njega ne znači novu prijavu prostora. Provjerite odgovaraju li postojeća prijava i interni akt stvarnom poslovanju te uskladite podatke o programu.
Ista adresa ne znači istu fiskalnu prijavu. Salon i internetska trgovina mogu imati istu adresu, a različite oznake i tipove prostora. Za internetsku trgovinu može se prijaviti radno vrijeme 0–24; postojeći salon zadržava svoje stvarno radno vrijeme.
Numeriranje po prostoru ili po blagajni
Kod numeriranja po prostoru (P) blagajne dijele slijed, primjerice 125/1/1, zatim 126/1/2. Kod numeriranja po uređaju (N) svaka ima svoj slijed, primjerice 125/1/1 i 1/1/2. Izbor se uređuje internim aktom; slijed mora biti neprekinut. Početni broj godine ne mora biti 1. Zakon, čl. 9.
Fiskalio POS i rad bez interneta
Fiskalio POS već je dostupan i koristi se na prodajnim mjestima, uključujući ona s nepouzdanom internetskom vezom. Nakon pripreme online, podržava gotovinsko izdavanje računa bez interneta. Za odabir uređaja i početno postavljanje javite nam se.
Postavljanje POS-a u Fiskaliu ne prijavljuje poslovni prostor Poreznoj. Potrebne prijave u ePoreznoj i interni akt trebaju biti usklađeni s postavkama izdavanja računa.
Offline račun ima ZKI, a JIR je na čekanju
Račun izdan bez interneta sadrži ZKI i QR kod temeljen na ZKI-ju. JIR je na čekanju dok Porezna ne potvrdi zaprimljeni račun. Mogućnost gotovinskog izdavanja bez interneta ne podrazumijeva offline kartičnu naplatu.
Nakon povratka veze korisnik pokreće dostavu spremljenih računa na fiskalizaciju. JIR se zatim pridružuje izvornom računu, bez ponovne naplate ili automatskog ponovnog ispisa.
Kod prekida veze članak 21. Zakona propisuje uspostavu veze i dostavu izdanih računa u roku od dva radna dana, računajući od dana prekida veze. Ručno pokretanje dostave treba obaviti unutar tog roka.
Fiskalio POS već je dostupan i u upotrebi. Za odabir uređaja i pomoć pri postavljanju javite nam se.
Što pripremiti prije prvog računa?
Zapišite koji prostor i blagajnu koristi postojeći program, koje će koristiti Fiskalio web i koje svaki POS. Uskladite interni akt, potrebne prijave ili promjene u ePoreznoj i postavke programa. Zatim provjerite primjer punog broja računa, primjerice 1/1/2 za dodatnu blagajnu u salonu ili 1/WEB/1 za zasebno prijavljeni webshop, prije produkcijskog izdavanja.
Za povezivanje online naplate pročitajte Kako početi sa Stripeom.
Ažurirano 23. listopada 2026. Članak se prvenstveno odnosi na fiskalizaciju računa u krajnjoj potrošnji (B2C); razmjena i fiskalizacija B2B eRačuna zaseban su postupak. Primjeri prikazuju moguće postave, koje treba uskladiti sa stvarnim poslovanjem i internim aktom.